Domain messegesellschaft.de kaufen?
Wir ziehen mit dem Projekt
messegesellschaft.de um.
Sind Sie am Kauf der Domain
messegesellschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messegesellschaft.de kaufen?
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
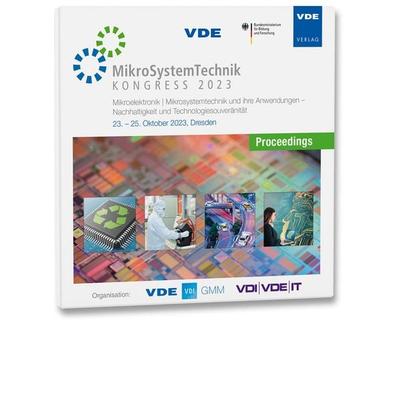
MikroSystemTechnik Kongress 2023Die Global Steigende Nachfrage Nach Halbleitern Verdeutlicht, Wie Wichtig Eine Intakte Wertschöpfungskette National Und International Ist. Nirgends Sehen Wir Das Deutlicher Als Im Silicon Saxony, Europas Größtem Standort Für Mikroelektronik. Wir...340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
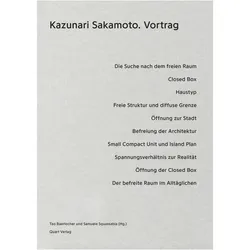
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **

Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie können Rentenverbindlichkeiten in der Buchhaltung korrekt erfasst und bilanziert werden?
Rentenverbindlichkeiten müssen gemäß den gesetzlichen Vorschriften in der Bilanz ausgewiesen werden. Dafür werden sie als langfristige Verbindlichkeiten erfasst und regelmäßig bewertet. Die Höhe der Verbindlichkeiten wird anhand von versicherungsmathematischen Berechnungen ermittelt. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
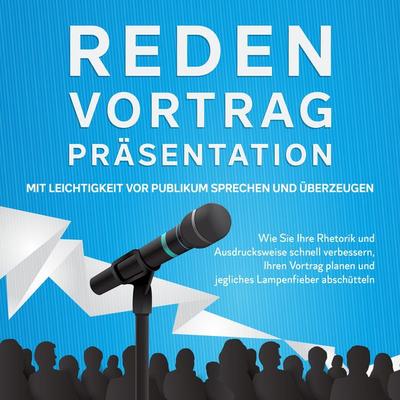
Reden, Vortrag, Präsentation - Mit Leichtigkeit vor Publikum sprechen und überzeugen: Wie Sie Ihre Rhetorik und Ausdrucksweise schnell verbessern,Reden, Vortrag, Präsentation - Mit Leichtigkeit Vor Publikum Sprechen Und Überzeugen: Wie Sie Ihre Rhetorik Und Ausdrucksweise Schnell Verbessern, Ihren Vortrag Planen Und Jegliches Lampenfieber Abschütteln Von Leon Bahlsen, Psiana Verlag,...10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Staffelei Holz weiß PICASSO, 22-130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
MikroSystemTechnik Kongress 2023Die Global Steigende Nachfrage Nach Halbleitern Verdeutlicht, Wie Wichtig Eine Intakte Wertschöpfungskette National Und International Ist. Nirgends Sehen Wir Das Deutlicher Als Im Silicon Saxony, Europas Größtem Standort Für Mikroelektronik. Wir...340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
-
ETG-Fb. 176: ETG Kongress 2025Elektrische Energie Wird Der Dreh- Und Angelpunkt Der Zukünftigen Energieversorgung. Wir Reden Derzeit In Einigen Regionen In Deutschland Davon, In Wenigen Jahren Die Kapazitäten Der Netzinfrastruktur Zu Verdreifachen, Um Die Zukünftige Einspeisung...221,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie können Rentenverbindlichkeiten in der Buchhaltung korrekt erfasst und bilanziert werden?
Rentenverbindlichkeiten müssen gemäß den gesetzlichen Vorschriften in der Bilanz ausgewiesen werden. Dafür werden sie als langfristige Verbindlichkeiten erfasst und regelmäßig bewertet. Die Höhe der Verbindlichkeiten wird anhand von versicherungsmathematischen Berechnungen ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.