Domain messegesellschaft.de kaufen?
Wir ziehen mit dem Projekt
messegesellschaft.de um.
Sind Sie am Kauf der Domain
messegesellschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messegesellschaft.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Komposition und Vortrag, Fachbücher von Susanne SchrageDas Fachbuch "Komposition und Vortrag" von Susanne Schrage bietet eine tiefgehende Analyse der Flötensonaten von Johann Joachim Quantz, der über 30 Jahre lang Kammerkomponist am Hof von Friedrich II. war. Schrage kombiniert philologische Detailanalysen mit einem innovativen flötistischen Ansatz, um die Komplexität von Quantz' Tempo-Systematik und die charakteristischen Merkmale seiner Sonatensätze zu beleuchten. Die Autorin entwirft ein differenziertes Bild der Sonaten, die speziell für die Traversflöte und die hohen spieltechnischen Anforderungen des königlichen Publikums konzipiert wurden. Diese Studie ist nicht nur ein bedeutender Beitrag zur Quantz-Forschung, sondern auch zur historischen Interpretationsforschung. Eine beigefügte Datenbank ermöglicht es den Leserinnen und Lesern, individuelle Analysen durchzuführen und vertiefte Einblicke zu gewinnen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
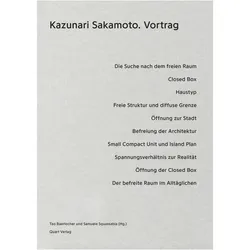
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
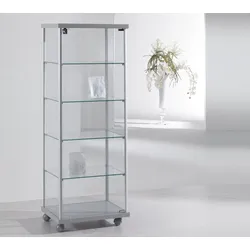
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
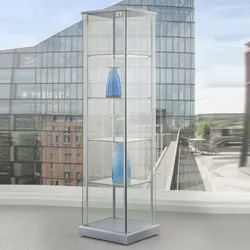
Glasvitrine Ausstellung mit Drehtür abschließbarGlasvitrine Ausstellung mit Drehtür abschließbar Diese hochwertige Glasvitrine bietet auf wenig Fläche Platz auf vier Ebenen zur Ausstellung. Ihre Objekte sind hinter ESG-Glas ausreichend mit einem Zylinderschloss gesichert. Vier höhenverstellbare Glasböden sorgen für die Variabilität der Ausstellung. Die Glasvitrine für Ausstellung kann optional mit einer Pyramidenhaube oder Beleuchtung ausgestattet werden. Standardausstattung: + 4-seitige ESG Sicherheitsverglasung + Aluminiumträgersystem 18x18 mm + Stufenlos höhenverstellbare Fachbodenträger + Vier Glasfachböden höhenverstellbar + Sockel u. Topplatte in silberfarben + Maximale Bodenbelastung 15 kg bei verteilter Last + Flügeltür abschließbar + Zylinderschlosssystem + Aluminium Sockel (BxT ca. 46 x 46 cm) + Pyramidenhaube aus Metall optional Maße: Breite: ca. 43 (46) cm Höhe: ca. 176 cm Tiefe: ca. 43 (46) cm Gewicht: ca. 51 kg Lieferumfang: Abschließbare Glasvitrine Ausstellung mit Drehtür Lieferung: Standard Lieferung Die Anlieferung erfolgt zerlegt auf einer Palette frei Bordsteinkante. Premiumprodukt aus der namhaften deutschen Produktion.734,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
SPRINTIS Staffelei Holz weiß PICASSO, 22-130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
Komposition und Vortrag, Fachbücher von Susanne SchrageDas Fachbuch "Komposition und Vortrag" von Susanne Schrage bietet eine tiefgehende Analyse der Flötensonaten von Johann Joachim Quantz, der über 30 Jahre lang Kammerkomponist am Hof von Friedrich II. war. Schrage kombiniert philologische Detailanalysen mit einem innovativen flötistischen Ansatz, um die Komplexität von Quantz' Tempo-Systematik und die charakteristischen Merkmale seiner Sonatensätze zu beleuchten. Die Autorin entwirft ein differenziertes Bild der Sonaten, die speziell für die Traversflöte und die hohen spieltechnischen Anforderungen des königlichen Publikums konzipiert wurden. Diese Studie ist nicht nur ein bedeutender Beitrag zur Quantz-Forschung, sondern auch zur historischen Interpretationsforschung. Eine beigefügte Datenbank ermöglicht es den Leserinnen und Lesern, individuelle Analysen durchzuführen und vertiefte Einblicke zu gewinnen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Ausstellung mit Drehtür abschließbarGlasvitrine Ausstellung mit Drehtür abschließbar Diese hochwertige Glasvitrine bietet auf wenig Fläche Platz auf vier Ebenen zur Ausstellung. Ihre Objekte sind hinter ESG-Glas ausreichend mit einem Zylinderschloss gesichert. Vier höhenverstellbare Glasböden sorgen für die Variabilität der Ausstellung. Die Glasvitrine für Ausstellung kann optional mit einer Pyramidenhaube oder Beleuchtung ausgestattet werden. Standardausstattung: + 4-seitige ESG Sicherheitsverglasung + Aluminiumträgersystem 18x18 mm + Stufenlos höhenverstellbare Fachbodenträger + Vier Glasfachböden höhenverstellbar + Sockel u. Topplatte in silberfarben + Maximale Bodenbelastung 15 kg bei verteilter Last + Flügeltür abschließbar + Zylinderschlosssystem + Aluminium Sockel (BxT ca. 46 x 46 cm) + Pyramidenhaube aus Metall optional Maße: Breite: ca. 43 (46) cm Höhe: ca. 176 cm Tiefe: ca. 43 (46) cm Gewicht: ca. 51 kg Lieferumfang: Abschließbare Glasvitrine Ausstellung mit Drehtür Lieferung: Standard Lieferung Die Anlieferung erfolgt zerlegt auf einer Palette frei Bordsteinkante. Premiumprodukt aus der namhaften deutschen Produktion.734,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
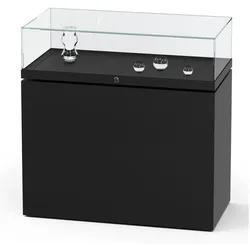
Tischvitrine für Ausstellung JV.050STischvitrine für Ausstellung JV.050S Tischvitrine eignet sich hervorragend für eine hochwertige Präsentation von Ausstellungsstücken jeder Art. Sie ist widerstandsfähig gebaut und bietet dank ESG-Glas eine sichere Aufbewahrung für wertvolle Exponate. Die Tischvitrine kann mit einem Unterbau als Sockel oder optional als Schrank ausgestattet werden, um zusätzlichen Stauraum zu schaffen oder die Demonstration zu verbessern. Die hochwertige Verarbeitung und das edle Design machen die Tischvitrine zu einem Blickfang in jeder Ausstellung. Egal, ob in einer Galerie, einem Museum oder einer privaten Sammlung, eine Tischvitrine ermöglicht eine optimale Präsentation auf höchstem Niveau. Standardausstattung Tischvitrine für Ausstellung: + Glaskorpus aus ESG-Sicherheitsglas + aufklappbar, mit seitlichen Gasdrucköffnern + abschließbar + Druckzylinder-Sicherheitsschloss mit 2 Schlüsseln + Sockel aus Platten, mit Melamin beschichtet + optional Schrank mit 1 Einlegeboden + Hellgrau, Weiß oder Schwarz + optional Quertraverse mit LED-Linienbeleuchtung Maße: Gesamtbreite: ca. 100 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm oder alternativ Gesamtbreite: ca. 120 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm oder alternativ Gesamtbreite: ca. 140 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm Lieferung: Tischvitrine JV.050S wird komplett montiert per Spedition frei Bordsteinkante ausgeliefert. Ein Produkt aus der namhaften deutschen Produktion.2271,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.